1. Le paquet E-Commerce
Quelles sont les ventes concernées ?
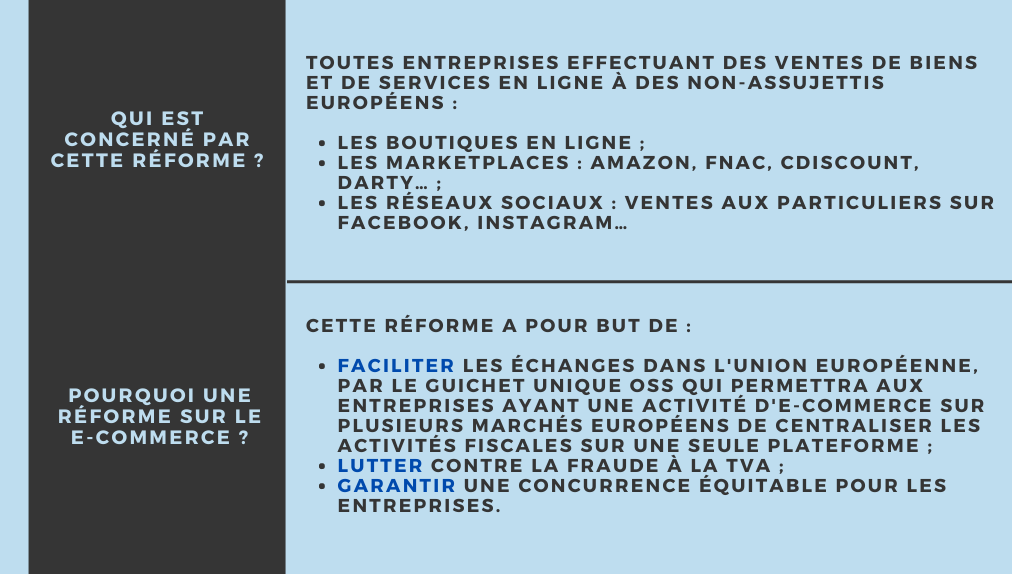
À partir du 1er juillet 2021, de nouvelles règles en matière de TVA applicables aux ventes à distance à des consommateurs européens (B2C) entrent en vigueur et modifient la façon dont la TVA est facturée ainsi que le mode de déclaration et de paiement de la TVA au sein de l’Union Européenne (UE).
Qui est concerné ?
La réforme concerne les vendeurs en ligne (e-commerçants) et les interfaces électroniques qui facilitent les ventes (places de marché ou « Marketplaces », réseaux sociaux, et autres plateformes comme Amazon, Fnac, CDiscount, Facebook …), qu’ils soient ou non établis en UE.
2. Ce qui change avec la réforme
a. Unification du seuil à 10 000 € (vendeurs UE)
Pour rappel, le seuil annuel de chiffre d’affaires (CA) détermine le taux de TVA des ventes à distance de biens (ou VAD) intracommunautaires et des prestations de services électroniques intracommunautaires, par une entreprise établie dans un (seul) état membre de l’UE à des acheteurs non assujettis :
Jusqu’au 1er Juillet 2021 :
- Les seuils pour les VAD intracommunautaires B2C sont différents dans chaque pays de l’UE et la limite est franchie par état membre (en savoir plus) ;
- Il n'y a pas de seuil pour les services électroniques intracommunautaires B2C qui sont toujours taxés dans le pays du preneur (en savoir plus).
À partir du 1er juillet 2021 :
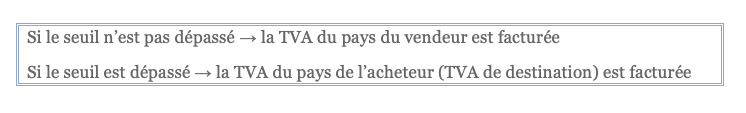
- Les seuils des VAD et des services électroniques sont unifiés à 10 000€ HT de CA par an pour l’ensemble de l’UE. Ce qui veut dire que si en cours d’année la valeur totale de vos ventes intracommunautaires B2C de biens en ligne et/ou de services électroniques est supérieure à 10 000 €, vous devrez pour les prochaines ventes appliquer la TVA du pays de l’acheteur (TVA de destination) ;
- La TVA de destination facturée pourra ensuite être déclarée & payée via le nouveau guichet en ligne dédié (Guichet OSS régime UE).
☞ Bon à savoir : notez que même si le seuil n'est pas atteint, il est quand même possible d’opter pour une imposition immédiate dans le pays d’arrivée pendant 2 ans minimum.
b. Fin de l'exonération de TVA à l'importation (vendeurs non UE)
Jusqu’au 1er Juillet 2021 :
Les ventes de biens importés depuis un pays non UE d’une valeur inférieure à 22 € sont exonérés de TVA.
À partir du 1er juillet 2021 :
- Tous les biens importés dans l’UE sont soumis à la TVA (de destination), même ceux d’une valeur inférieure à 22 € ;
- Les vendeurs non UE pourront déclarer et payer la TVA pour les ventes de biens importés d'une valeur inférieure ou égale à 150 € via un nouveau guichet en ligne (Guichet OSS régime non UE).
c. Interfaces électroniques redevables de la TVA (Marketplaces)
À partir du 1er Juillet 2021 :
Les interfaces électroniques, établies ou non en UE, sont désormais redevables de la TVA à la place des vendeurs sous-jacents lorsqu’elles facilitent les ventes en ligne auprès de consommateurs européens (B2C) :
- De biens importés depuis un pays tiers dans l’UE dans des envois ne dépassant pas 150 € (TVA à l’importation) ;
- Ou de biens non importés et vendus au sein de l’UE par un vendeur non UE.
Ces "fournisseurs présumés" doivent donc collecter la TVA (de destination) auprès des acheteurs, et pourront la déclarer & la payer via les guichets en ligne OSS et IOSS.
d. Guichets en ligne OSS et IOSS (TVA de destination)
Jusqu’au 1er Juillet 2021 :
- La TVA de destination des VAD de biens intracommunautaires B2C est déclarée & payée séparément auprès des administrations de chaque pays de l’UE concerné ;
- La TVA des prestations de services électroniques intracommunautaires B2C peut être déclarée & payée de manière centralisée via le mini guichet en ligne "MOSS" depuis 2019.
À partir du 1er Juillet 2021 :
Deux nouveaux portails en ligne (ou Guichets uniques) pourront être utilisés pour déclarer et payer la TVA de destination facturée aux consommateurs de l’UE : OSS et IOSS. L’inscription à ces guichets est facultative mais fortement conseillée car permet un gain de temps important grâce à une centralisation des formalités.
Guichet Unique OSS
Ce guichet permet de déclarer & payer chaque trimestre la TVA (de destination) des transactions auprès d’acheteurs européens non assujettis (B2C), selon deux régimes :
OSS Régime UE
- Prestations de services électroniques intracommunautaires par des vendeurs de l’UE au dessus de 10 000 €. Le guichet MOSS est donc remplacé ;
- Prestations de services intracommunautaires par des vendeurs de l’UE ;
- Ventes en ligne de biens